予測市場とは何か(1)~アメリカで急拡大の背景
2026-11-04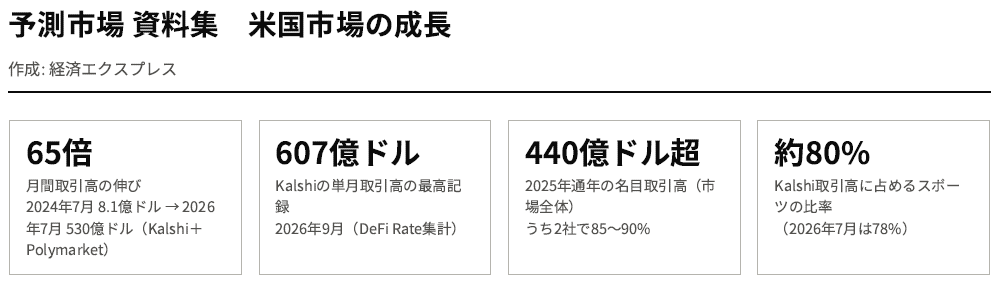
戦争からスポーツまで、あらゆる事象を2択でベット
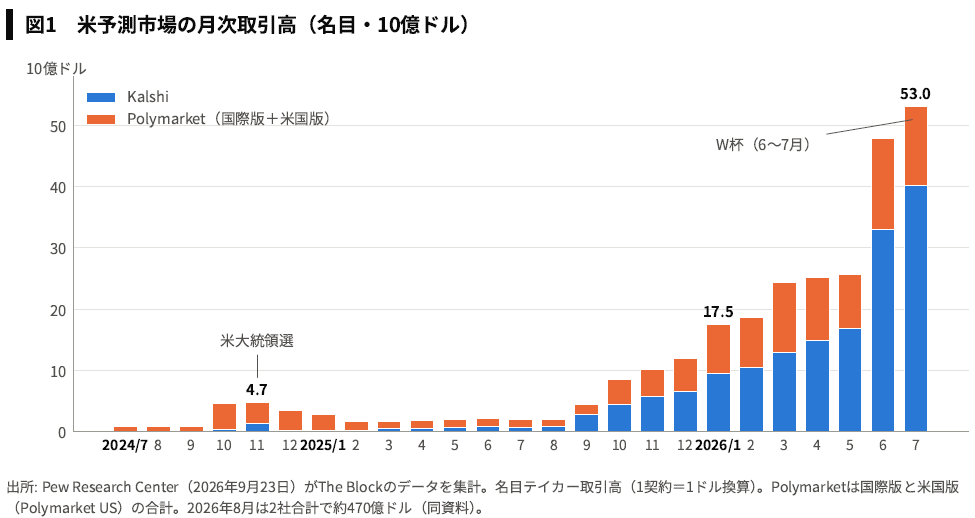
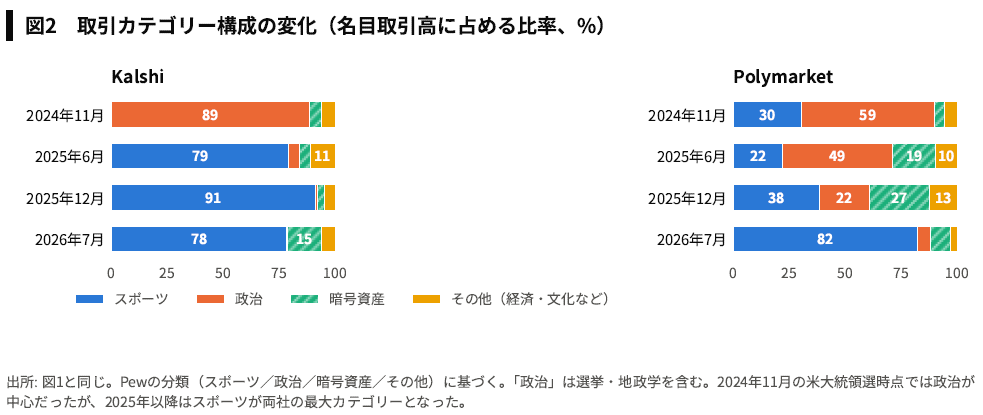
アメリカで「予測市場(prediction market)」が急拡大している。これは将来の出来事を「起きる・起きない」の2択で売買し、その価格を確率として読むもので、2024年の大統領選で一躍注目を集め、25年にはスポーツの領域にも進出し、26年に入って連邦と州を巻き込む管轄権争いが一段と激しくなっている。米2大予測市場のポリマーケット(Polymarket)とカルシー(Kalshi)では、24年7月からの2年間で月間取引高が65倍、25年の年間取引金額は440億ドル超(うち両市場の割合は約90%)と驚異的な伸びを示している。今回から数回に分け、予測市場について特集する。
ウォール街が「選挙相場」を立てた時代
アメリカにおける予測市場の原型は1800年代中期まで遡る。経済学者ポール・ロードとコールマン・ストランプの研究によれば、アメリカでは1868年から1940年ごろまで、大統領選の結果を対象にした賭け市場がウォール街を中心に公然と存在していた。
ニューヨークの場外取引所(カーブ)ではブローカーが証券と同じように候補者の買い気配・売り気配を声に出して取引し、ニューヨーク・タイムズやサン、ワールドといった有力紙は10月初旬から投票日までほぼ連日オッズを掲載した。1916年のウィルソン対ヒューズ戦では2002年の価格で約1億6,500万ドル(現在の価値で2億ドル超)が賭けられたと推計され、カーブ市場では一時、賭けの出来高が株式・債券の売買を上回る局面もあったという。
精度も高かった。1884年から1940年までの15回の大統領選のうち、投票日の1カ月前に明確に優勢とされた候補が敗れたのは1916年の1回だけである。科学的な世論調査が普及する以前、資金を投じた参加者の予想が、選挙結果を見通す有力な指標として機能していたことになる。だがこの市場は、世論調査の普及に加え、1939年にニューヨーク州が競馬のパリミュチュエル方式(参加者の賭け金を集計し、その中から主催者の控除などを差し引いたうえで、的中者に払戻金を分配する方式)を合法化して賭けの受け皿が移ったこと、賭けで選挙が操作されるとの懸念から州当局が取り締まりを強めたことが重なり、第2次大戦前に姿を消した。
証券取引所の「議席数相場」からブックメーカーへ
一方、イギリスの政治賭博は途切れることなく続いた。注目すべきは、ロンドン証券取引所そのものが1910年から1931年まで、総選挙後の与党の議席多数幅や各党の獲得議席数に連動する「マジョリティーズ(majorities)」と呼ばれる商品を取引していたことである。
1920年代には議席の気配値が新聞に載り、労働党議員が「労働党を246で買った」と語る記録も残る。もっとも予測の精度は高くなく、1924年と1931年には労働党の後退を過小評価し、1929年には保守党の議席を過大評価した。とりわけ1931年の総選挙で市場は挙国一致政府の圧勝を読み違え、巨額の損失を抱えた取引参加者が「法的に執行できない賭けだ」として支払いを拒み、裁判所もこれを認めた例もある。取引所理事会は翌1932年にマジョリティーズを正式に禁止し、以後も選挙ごとに禁止を掲げている。
1935年以降、政治賭博の舞台は取引所からロンドンのブックメーカーに移り、1961年に場外の賭け屋(ベッティングショップ)が合法化されると、ラドブロークスが1963年、ウィリアム・ヒルが翌64年に政治賭博を正式に取り扱って大衆化した。ただし、これらは胴元がオッズを決め、賭け金の偏りを自らの判断で調整する「ブックメーカー型」である。客同士の注文を板で突き合わせ、運営側は勝者の利益から数%の手数料を取るだけという「取引所型」をインターネット上で大規模に事業化したのが、2000年6月にアンドリュー・ブラックとエドワード・レイがロンドンで創業したベットフェア(Betfair)だった。
今日のポリマーケット(Polymarket)やカルシー(Kalshi)の骨格は、証券取引所の注文板を賭けに持ち込んだこのモデルにある。もっともイギリスでは、議席数相場は賭博契約として法的な執行力を否定され、ベットフェアの取引所型賭博も2005年賭博法に基づきギャンブル委員会の監督対象となった。イベント契約を商品デリバティブとして規制する枠組みは、アメリカで育つことになる。
すべては価格に反映される、「テロ先物」で問われた倫理
アメリカで予測市場が金融の文脈に乗る起点となったのが、1988年にアイオワ大学が始めた「アイオワ政治株式市場」(現アイオワ電子市場、IEM)である。大統領選のブッシュ対デュカキスを対象に、1人500ドルを上限とする実資金の取引を州司法長官の賭博法適用除外の下で始め、1992年には商品先物取引委員会(CFTC)から学術研究目的の「ノーアクション・レター」(不処分の確約)を得て、外部参加者にも開かれた常設市場となった。小規模ながら多くの選挙で世論調査に匹敵し、時にはこれを上回る予測精度を示したIEMは、「市場価格は分散した情報を集約する」というフリードリヒ・ハイエク以来の発想を検証する教材となった。
この成果に着目したのが国防総省である。国防高等研究計画局(DARPA)は経済学者ロビン・ハンソンらが参加する構想に基づき、中東諸国の政治・経済・軍事情勢を市場価格から予測する「政策分析市場(PAM)」を計画し、2003年8月に参加登録を受け付けて秋以降に取引を始める予定だった。だが同年7月28日、ワイデン、ドーガン両上院議員が、ウェブサイトの参考画面に暗殺やテロが含まれていたことを捉えて「テロに賭ける連邦の賭博場」と批判すると、国防総省は翌日に計画を撤回。別の監視プログラムでも批判を浴びていた責任者ポインデクスター氏は辞任に追い込まれた。「テロ先物」と呼ばれたこの挫折は、予測市場の制度化に倫理と世論の壁が付きまとうことを示した。
イントレードの消滅と規制の明文化
2000年代にアメリカの個人が実際に使っていたのは海外のサイトだった。1999年設立のイントレード(Intrade)はアイルランドから運営され、2003年にダブリン拠点のトレードスポーツに統合された。選挙から経済指標まで幅広い事象を「的中なら10ドル、外れなら0ドル」の商品として取引し、2008年と2012年の大統領選では米メディアが日常的にその価格を引用した。
一方、アメリカの規制の枠組みはこの間に段階的に整えられていった。CFTCは2004年2月、経済指標などを対象とするバイナリー商品の取引所ヘッジストリート(後のナデックス)を指定商品市場(DCM)として認可し、イベント型の銘柄はすでに連邦の商品デリバティブ規制の下に置かれていた。2008年5月にはイベント銘柄の規制上の扱いを問う「コンセプト・リリース」で意見を募り、2010年のドッド・フランク法は商品取引所法に新条項(第5c条(c)(5)(C))を加えて、テロ・暗殺・戦争・ゲーミング・違法行為に関わる銘柄のうち「公益に反する」ものをCFTCが上場禁止にできる権限を明文化した。翌2011年にはこれを実施する規則40.11が制定される。
最初の適用例が、ナデックスが2011年12月19日に届け出た2012年大統領選・議会選だった。CFTCは90日の審査を経て2012年4月2日、「ゲーミングに該当し公益に反する」として上場を禁じた。これはナデックスの個別商品に対する判断であり政治予測市場を一律に禁じる法令ではないが、規制当局の姿勢を示す先例となった。
同年11月、CFTCは今度はイントレードを提訴する。訴因は金や為替、経済指標を対象とする商品オプションを無登録でアメリカ居住者に提供し、2005年の停止命令にも違反したというもので、政治市場そのものを狙い撃ちしたわけではない。だがイントレードは12月に国内の全口座を閉鎖し、翌2013年3月には「財務上の不正の疑い」を理由に全取引を停止した。
こうしてアメリカの予測市場には空白が生じた。それを埋めたのが2014年11月、学術目的のノーアクション・レターの下で1件850ドルの上限付きで始まったプレディクトイット(PredictIt)であり、2018年にマサチューセッツ工科大(MIT)出身の2人が創業したカルシーが2020年11月、経済指標や天候など幅広い事象のイベント銘柄を専業とするDCMとしてCFTCの認可を得る。同じ2020年、暗号資産で決済するポリマーケットも産声を上げた。
「予測市場は賭博か、金融商品か」という問いが本格的に法廷に持ち込まれるのは、ここからである。
(以下、次回へ続く)
参考PDF:予測市場 資料集 米国市場の成長
(Futures Tribune 2026年10月20日発行・第3462号掲載)
リンク
©2022 Keizai Express Corp.